¿Adiós al efectivo? Estas son las claves de la nueva Ley de Economía Digital
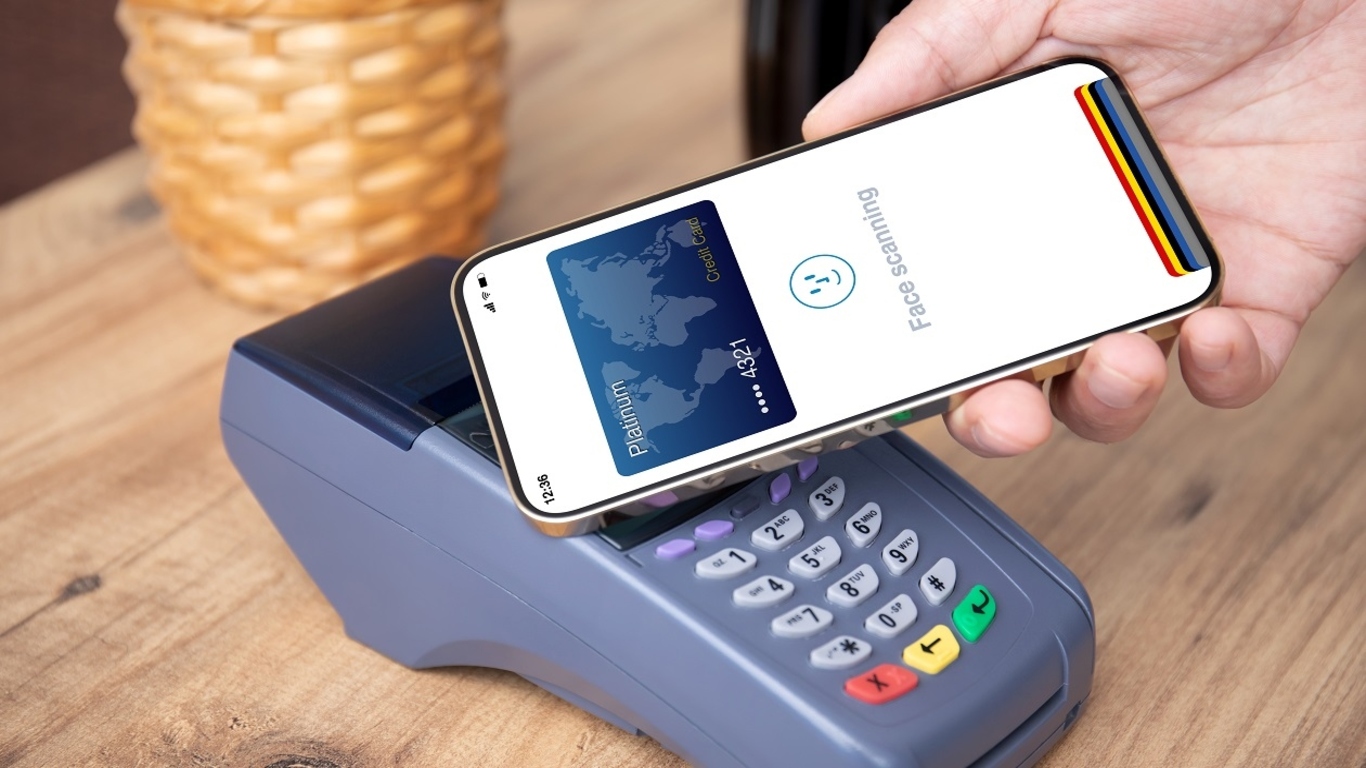
La Ley de Economía Digital busca reducir el uso de efectivo, ampliar los pagos digitales, bancarizar y facilitar la formalización de pequeños negocios.
Por Mario Victorino
El gobierno de la presidenta Claudia Sheinbaum presentó los principales objetivos de la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos, una iniciativa que busca ampliar el uso de medios de pago electrónicos, facilitar la bancarización y avanzar en la formalización de actividades económicas.
El titular de la Agencia de Transformación Digital y Telecomunicaciones (ATDT), José Antonio Peña Merino, explicó que la propuesta pretende aprovechar la infraestructura financiera que México ya tiene, particularmente el Sistema de Pagos Electrónicos Interbancarios (SPEI) y el Cobro Digital (CoDi), para que las personas puedan pagar y cobrar directamente desde sus teléfonos celulares.
La iniciativa fue presentada por el Ejecutivo federal el 9 de septiembre de 2026 y actualmente se encuentra en análisis en la Cámara de Diputados. El Sistema de Información Legislativa señala que su objetivo central es cerrar la brecha entre la infraestructura disponible y su uso efectivo para que más personas puedan realizar pagos digitales.
¿Qué busca cambiar la Ley de Economía Digital?
La propuesta plantea crear un marco legal para impulsar la adopción de medios de pago electrónicos y digitales en las transacciones cotidianas.
Uno de sus principales objetivos es facilitar que una persona pueda pagar desde la aplicación de su institución financiera mediante herramientas que ya existen en México, sin necesidad de desarrollar una nueva infraestructura.
Peña Merino explicó que el gobierno pretende aprovechar las capacidades de SPEI y CoDi para hacer más sencillo el intercambio de dinero entre personas, comercios y empresas.
La iniciativa también contempla que los comercios y prestadores de servicios puedan recibir pagos mediante códigos QR, una alternativa particularmente dirigida a pequeños establecimientos y trabajadores independientes.
El celular se convertiría en una herramienta para cobrar y pagar
Uno de los cambios planteados es facilitar que los pequeños negocios puedan recibir dinero directamente desde un teléfono celular.
El comercio podría utilizar un código QR para que el cliente lo escanee desde su aplicación bancaria y realice la transferencia. La propuesta busca que el proceso sea sencillo y que el dinero pueda recibirse de manera inmediata.
De acuerdo con la explicación presentada por Peña Merino, los pagos mediante SPEI y CoDi pueden realizarse sin comisiones para el comprador ni para los pequeños comercios en las operaciones señaladas por el funcionario.
La estrategia busca así incorporar a más negocios pequeños a los pagos digitales sin obligarlos a instalar sistemas de cobro complejos.
Gobierno quiere reducir el uso de efectivo
Uno de los objetivos más relevantes de la propuesta es disminuir gradualmente la utilización de efectivo.
Peña Merino señaló que 85 por ciento de las operaciones menores a 500 pesos todavía se realizan en efectivo. Frente a este escenario, el gobierno plantea aumentar significativamente la utilización de pagos electrónicos.
El funcionario planteó como objetivo que al menos 50 por ciento de las operaciones puedan realizarse mediante medios digitales, dentro de la estrategia de adopción que acompañaría la nueva legislación.
La intención no es crear desde cero un sistema de pagos, sino ampliar el uso de herramientas que ya están disponibles.
Gasolineras y carreteras, entre los primeros sectores
La estrategia contempla avanzar gradualmente hacia una menor utilización de efectivo en determinados sectores.
Entre los primeros ámbitos mencionados por el gobierno se encuentran las gasolineras y los peajes carreteros, donde se pretende impulsar los pagos electrónicos.
También se busca que los distintos niveles de gobierno acepten medios de pago digitales para trámites y servicios.
La iniciativa establece que las autoridades de los tres órdenes de gobierno deberán realizar las acciones necesarias para aceptar medios de pago electrónicos y digitales.
Sin embargo, el proyecto contempla una excepción: cuando exista una contingencia que impida recibir pagos digitales, se permitirá realizar el pago mediante efectivo o cheque.
La formalización es otro de los objetivos
El gobierno también vincula la digitalización de los pagos con la formalización de actividades económicas.
La lógica expuesta por Peña Merino es que los pagos digitales generan un historial de movimientos en una cuenta bancaria, lo que puede facilitar posteriormente el acceso a servicios financieros y contribuir a que pequeños negocios transiten hacia la formalidad.
La iniciativa también busca ampliar la inclusión financiera mediante una mayor bancarización, generación de historial financiero y acceso a crédito.
De esta manera, la propuesta no se limita a sustituir billetes y monedas por transferencias electrónicas, sino que pretende incorporar a más personas y negocios al sistema financiero.
Apertura remota de cuentas bancarias
Otro componente de la propuesta está relacionado con la contratación digital de servicios financieros.
El proyecto establece que la CURP Digital pueda ser utilizada como mecanismo de confianza para la contratación digital de servicios financieros. También plantea que las personas puedan utilizar la CURP Digital u otros mecanismos de identificación oficial ante las instituciones correspondientes.
El objetivo es reducir barreras para que las personas puedan abrir cuentas y utilizar servicios financieros sin tener que realizar necesariamente todos los procesos de manera presencial.
La iniciativa también plantea modificaciones para facilitar el acceso de pequeños comercios y personas que realizan actividades económicas por cuenta propia.
¿Qué papel tendrán SPEI y CoDi?
La propuesta se apoya en dos sistemas que ya forman parte de la infraestructura financiera mexicana.
El SPEI, operado por el Banco de México, permite realizar transferencias electrónicas entre cuentas de distintas instituciones financieras.
Por su parte, CoDi utiliza códigos QR y otras herramientas digitales para facilitar cobros y pagos desde dispositivos móviles.
La estrategia del gobierno consiste en aprovechar ambos sistemas para ampliar su utilización cotidiana, particularmente entre pequeños comercios y consumidores.
En lugar de crear una plataforma completamente nueva, la Ley de Economía Digital busca establecer condiciones para que las herramientas existentes sean utilizadas por un mayor número de personas.
La iniciativa todavía debe pasar por el Congreso
Aunque el gobierno federal ya presentó los objetivos y alcances de la propuesta, la Ley de Economía Digital todavía no es una ley vigente.
El proyecto fue presentado ante la Cámara de Diputados el 9 de septiembre y permanece pendiente de análisis en comisiones.
La Comisión de Hacienda de la Cámara de Diputados comenzó a analizar la propuesta durante septiembre, con la participación de funcionarios y representantes del sector privado.
Por ello, los detalles de la legislación todavía pueden modificarse durante el proceso parlamentario.
Una transformación que busca cambiar la forma de pagar
La propuesta de Ley de Economía Digital plantea una transformación gradual de la manera en que mexicanos, empresas y gobiernos realizan sus transacciones.
El gobierno busca que pagar y cobrar desde el celular sea más sencillo, que los pequeños comercios puedan utilizar códigos QR y que los pagos digitales tengan mayor presencia en actividades cotidianas.
Al mismo tiempo, la estrategia pretende ampliar la bancarización y generar mayor trazabilidad de las operaciones económicas, elementos que el gobierno relaciona con la inclusión financiera y la formalización.
El reto será llevar esta infraestructura digital a la práctica y conseguir que consumidores, pequeños negocios y autoridades adopten estos mecanismos sin dejar fuera a quienes todavía dependen del efectivo o enfrentan limitaciones de conectividad y acceso a servicios financieros.
Por ahora, la propuesta se encuentra en el Congreso y su eventual entrada en vigor dependerá del proceso legislativo.